

Термины
- БФЛ – банкротство физических лиц
- БЮЛ – банкротство юридических лиц
- КМ – конкурсная масса
- РАУ – регистр арбитражных управляющих
- ФНС – Федеральная налоговая служба
- АУ – Арбитражный управляющий
- ЦБ – Центральный банк
- ЛК АУ – личный кабинет АУ
- ЦДТ – АО Центр дистанционных торгов
- ДКП – договор купли-продажи
- ФЗ 127 – федеральный закон о несостоятельности (банкротстве)
- 60 ст. ФЗ 127 - Рассмотрение разногласий, заявлений, ходатайств, жалоб и иных обособленных споров в деле о банкротстве
Одна из острых тем среди участников дел о банкротстве, включая ЦБ РФ, банковское сообщество и арбитражных управляющих сейчас: низкий возврат долгов в процедуре банкротства физических лиц (БФЛ) и большая активность «раздолжнителей»:
Раздолжнители ведут агрессивные рекламные кампании, предоставляют заемщикам неполную или недостоверную информацию о своих услугах, а также об условиях и последствиях процедур банкротства (термин с сайта ЦБ РФ: cbr.ru/faq/bank_s/info/).
Приведенный термин был принят как системными кредиторами, так и ЦБ.
Из приведенных пояснений очевидно, что в категорию раздолжнителей включают все системные компании по БФЛ с большим потоком клиентов.
Предлагаем термин “раздолжнители” применять как направление деятельности, а не как негативный индикатор деятельности. Например, юрист по наследству, юрист по семейным спорам, потоковый юрист по банкротству граждан («Раздолжнитель»)
В любой профессии или группе можно найти как достойных представителей, так тех, кто очерняет имя профессии.
А для разделения на достойных раздолжнителей или порочащих данный вид деятельности, введем группы раздолжнителей
Нужно разделить раздолжнителей на белых, серых и черных
Есть мнение, что раздолжнитель это только негативный окрас и добросовестных представителей должника в банкротстве предлагают называть долговым консультанто, освободителем или еще как. Для упрощения и не введения нового термина оставим термин раздолжнитель и добавим ему окрас.
Юрист по банкротству граждан – это юрист в одном лице или малая команда, занимающаяся банкротством граждан в штучном виде между другими спорами по другим направлениям или как “бутиковый” юрист, берущий эксклюзивные дела. Работает без организации бизнес-процессов для большого потока.
Раздолжнитель по мнению автора – это компания с юристами разной квалификации в штате, занимающаяся банкротством граждан на потоке. Поток не в плохом смысле. Поток — это когда каждый этап работы разбивается и прописываются инструкции. Задачи стремятся выполнить с минимальными трудозатратами, как и в любом бизнесе. Т.е. за счет поточности повышают эффективность, рентабельность и единообразие работы. Юрист по банкротству граждан – это как домашний кондитер, а раздолжнитель – это как кондитерская фабрика. Но фабрики бывают разные: кто-то готовит много, но из качественных продуктов, а кто-то столько же, но применяя дешевые, не качественные продукты.
Белые раздолжнители (меньшинство) – обычные юридические компании с большим потоком клиентов, которые занимаются не только БФЛ, но и другими категориями судебных дел. Ведут полное сопровождение должника по БФЛ от начала до конца по всем возникающим обособленным спорам в деле. Также есть хорошая реклама, так как большую компанию без нее не построить. И каждый процесс оптимизируют по принципу потока.
Серые раздолжнители (существенная часть) – компании, занимающиеся продажей юридических услуг с налаженной системой формирования базовых документов для подачи на БФЛ. Они могут решать небольшой круг простых юридических вопросов. Ведут активную рекламу и продажу услуг. Доносят базовые риски и общую статистику по БФЛ (по статистике списывают долги в 99% дел) до должников. Они не могут делать глубинный анализ дела и последствий БФЛ по конкретному должнику в связи отсутствием соответствующей компетенции. Чаще всего не способны грамотно решить нестандартные юридические проблемы, возникающие в БФЛ. Работают честно, но часто не профессионально, что многие путают с мошенничеством.
Основная задача менеджера по продажам - продать продукт. Компания, экономика которой построена на продаже БФЛ, не имеет возможности поставить профессионального юриста на продажи. Продажами занимается специально обученный человек продавать. Это не государственное предприятие с целями по выполнению социальных задач. Это коммерческое предприятие. Его цель – получение прибыли. Если предприятие не получит прибыли, оно обанкротится, а его владелец вероятнее всего, понесет субсидиарную ответственность.
АУ, получающий дела от таких предприятий, по незнанию или специально не вникает в возможные последствия сделок банкрота.
Для Серых раздолжнителей лучше всего взаимодействовать с серыми или номинальными АУ, которые берут депозит и расходы и не имеют цели все оспорить и пополнить КМ. Их задача формально выполнить техническую работу АУ, что в целом соответствует вознаграждению в размере 25 000 рублей.
Черные раздолжнители (существенная часть) – а вот это мошенники. Например:
- Берут денежные средства, но не подают дело в суд или подают, но требуют еще денег.
- Предлагают различные способы вывода имущества
- Ради заключения договора обманывают должников, говоря, что имущество не заберут, хотя знают, что это не так
- Предлагают специально набрать кредитов, дать откат им и тогда они кредиты спишут.
Именно черными раздолжнителями системные кредиторы считают все компании, оказывающие юридические услуги по БФЛ в поточном виде. Но это не соответствует действительности.
Это тоже самое, если бы считалось, что все адвокаты, защищающие в суде обвиняемых (виновный человек или нет зависит не от Защитника) в сговоре с обвиняемым. Но ведь это выглядит нелепо.
Кредиторы всегда хотят максимально пополнить КМ и если видят, что что-то в КМ не попало, то априори считают, что должник и его представители мошенники и специально вывели имущество из КМ перед БФЛ. Но должник чаще всего простое физическое лицо, которому нужна аренда и который что-то продает и покупает и это не значит, что он готовится в БФЛ.
А если что-то было и нарушено должником, то обязательно обвиняют в сговоре с представителями и АУ.
Но ведь должник мог и самостоятельно организовать вывод имущества без ведома представителя и АУ.
Даже если юрист знал о сделке Должника, которая может подпасть под оспаривание, является ли это основанием для отказа в защите? Должен ли профессиональный юрист попытаться защитить сделку (разумеется, не скрывая фактов от суда и Кредиторов) или просто отказать в правовой помощи?
А что было бы, если бы адвокат вместо помощи обвиняемому принимал решение о том, что он виновен и отказывался работать? Разве не суд должен принимать подобные решения?
Должнику никак не пройти БФЛ с полной защитой своих прав без представителя — это аксиома в 95% случаев.
Права должника никто не будет защищать в БФЛ. АУ не обязан защищать его интересы. В БФЛ многое носит заявительный характер. Должник не знает, что его права как-то надо заявлять или защищать.
Без представителя должник:
- Не исключит платежи на аренду единственного жилья
- Не утвердит локальный план по ипотеке
- Не исключит затраты на лекарства
- Не защитит добросовестную сделку
- Не исключит транспортное средство (как многодетный или инвалид)
- Не исключит алименты
- Не утвердит план РД
- Не защитит себя от несправедливого не списания долгов по накрученным основаниям кредитора
- И т.д.
Нужны ли стране белые и серые раздолжнители? Нужны ли адвокаты и юристы в целом? Тогда можно спросить, нужны ли стране кондитерские фабрики или можем обойтись домашними кондитерами? Всегда, когда есть большой спрос малое дело превращается в большое. Если бы не белые и серые раздолжнители, то многие люди не смоли бы получить спасение через БФЛ, так как просто не хватило бы банкротных юристов в стране, чтобы удовлетворить имеющийся спрос. А вот черных раздолжнителей надо убирать, так как они обычно помогают тем людям, кому на самом деле помощь не нужна.
Нужно стимулировать появление белых раздолжнителей и бороться с черными раздолжнителями. Главное, чтобы от борьбы с черными не пострадали честные и профессиональные представители Должников.
Причины низкого пополнения КМ и большого количества БФЛ
ЦБ и системные кредиторы выделяю несколько причин
- Раздолжнители, которые агрессивно рекламируют БФЛ, недобросовестно помогают скрыть имущество.
- «Финансово заинтересованные» АУ, которые в процедуре закрывают глаза и не предпринимают активных действий для пополнения КМ через оспаривание сделок и т.д. (по нашему мнению, большинство АУ не купленные, а загнанные в угол системой и причина этого в раздолжнителях и текущей системе, прописанной в законе, но об это далее)
- Поумневшие должники, которые готовятся к БФЛ заранее, используя разные законные и не законные схемы сохранения имущества.
Какое решение предлагает государство и кредиторы:
- Ужесточение контроля за рекламой. Да, эта мера немного усложнит жизнь раздолжнителям, но всегда все можно прорекламировать иносказательно. Да и основные продажи идут от холодных звонков, а там можно говорить все что угодно.
- Ужесточения проверок добросовестности должника в БФЛ. Очень размытое и субъективное понятие. Так как под него подходят должники, которые что-то сделали/не сделали без злого умысла, а по финансовой глупости или наивности.
- Ужесточение надзора и контроля за АУ с увеличением возможности взыскания с них убытков.
- Бальная система и рандомный выбор АУ в РАУ от ФНС с 2030 года.
Поможет ли решить проблему бальная система и рандомный выбор? Пояснения далее. Но сначала нужно в принципе понять рынок БФЛ на текущий момент.
Далее мы будем говорить о проблемах, возникающих именно после работы черных раздолжнителей и черных АУ.
Мы постараемся предложить меры по уменьшению количества Серых АУ и увеличения количества Белых АУ.
Самым важным нам видится сделать разрыв связи между АУ и Раздолжнителями: АУ должен быть независим от всех, только тогда он сможет стать объективным участником процесса, а не играть роль представителя одной из сторон.
Полностью избавиться от серых раздолжнителей не выйдет: не каждый человек может себе позволить дорого, но дешевый юрист часто низкоквалифицированный и это факт. Для системы в целом серые раздолжнители не опасны: они могут причинить вред самому должнику, у которого заберут имущество, которое можно было бы законно сохранить или не полностью объяснят последствия банкротства, но они не занимаются «выводом имущества» и «наращиванием долгов» что действительно плохо для системы в целом.
Рынок АУ в банкротстве граждан
Категории АУ в БФЛ
Белые АУ в БФЛ — это АУ которые работают только за депозит и вознаграждение, установленное законом. Оспаривают сделки, максимально пополняет КМ и соблюдают баланс между должником, кредитором и обществом.
Из-за текущего низкого вознаграждения сейчас белые АУ в основном берут дела, где кредитор подал на БФЛ, так как там больше шанс, что будут торги. Кредитор может профинансировать дело или с него можно взыскать расходы.
По статистике Федресурса в 2025г. заявителем является 2,1% конкурсный кредитор и 0,6% ФНС. В таких делах повышенный шанс, что должник имеет имущество для продажи и АУ получит вознаграждение с реализации имущества.
Расходы АУ на процедуру можно быстро взыскать с кредитора. Поэтому в таких делах АУ готовы работать без дополнительного финансирования.
Начинающие АУ берут дела как Белые АУ, но они пока не знаю реальности убыточности большинства дел БФЛ. Они станут позже Серым АУ или будут искать только дела с имуществом или перейдут на БЮЛ.
Серые АУ в БФЛ — это дела, где заявитель на БФЛ чаще сам должник. По статистике Федресурса в 2025г. 97,3% инициатор должник.
А) это АУ, которые работают с дополнительным финансированием от должника (раздолжнителя). Достаточно квалифицированы, чтобы понимать риски не оспаривания сделок, видят схемы, но из-за зависимости от раздолжнителя стараются прикрывать сделки, до тех пор, пока судьи и кредиторы молчат (что чаще все и бывает). Не мотивированны пополнять КМ.
Что такое дополнительное финансирование:
Это дополнительные денежные средства для компенсации расходов и трудозатрат на процедуру. Разные АУ могут использовать как один из пунктов ниже, так и все сразу:
- На доп. расходы (публикации, почта 25-40 тыс. р.)
- На трудозатраты так как за 25 000 у АУ экономика убыточна.
- Ну и наверно есть кто берет за серые схемы.
Б) Это АУ, которые могу работать только за депозит и не зависят от должника (раздолжнителя). Сознательно или по глупости не оспаривают сделки и не стремиться пополнить КМ так как это много лишней работы без достойной оплаты. Цель быстрее завершить дело и получить депозит.
Номинальный АУ (они где-то есть среди серых АУ) – это АУ, которые сознательно или по глупости полностью доверяются раздолжнителю. И выполняют чаще роль статиста и подписанта всех документов от АУ. Могут быть бывшим или текущими сотрудниками «раздолжнителя». Бывают и те АУ кто готов, чтобы за него все делал раздолжнитель, а он только шаблоны выкатывал, подписи ставил и депозит получал.
Он является расходным материалом и чаще всего живет до дисквалификации 1,5 -3 года, а потом его заменяют на другого номинального АУ и перекидывают его дела на нового номинала.
Черные АУ. (они где-то есть среди серых АУ) Есть также небольшая часть АУ, которые “ловят” процедуры в СРО или в РАУ и потом начинаю шантажировать должников, что если они ему не заплатят, то они не спишут ему долг и процедуру затянут на года. Или за откат предлагают должнику набрать кредитов, а потом Черный АУ их спишет.
Какие АУ в БФЛ анализируются в статье?
В приведенный расчет берутся только действительно активные АУ, у которых в производстве 100 дел в БФЛ и больше.
АУ, ведущие немного дел для пробы не учитываются
АУ, берущие только дела БФЛ где большая вероятность больших активов, тоже не учитываются. Например, БФЛ больших ИП, у которых оборот больше 30 млн. р. в год и есть производственное имущество, такое БФЛ ближе к БЮЛ. Или БФЛ граждан, на которых возложили субсидиарную ответственность после банкротства большого юридического лица.
Их количество не значительно и не влияют на общий рынок БФЛ
Для численного указания тех АУ, про которых ведем анализ и их веса на рынке БФЛ возьмем открытые данные с Федресурса сайта https://bankrot.fedresurs.ru/arbitrmanagers. Сбор информации 08.2026
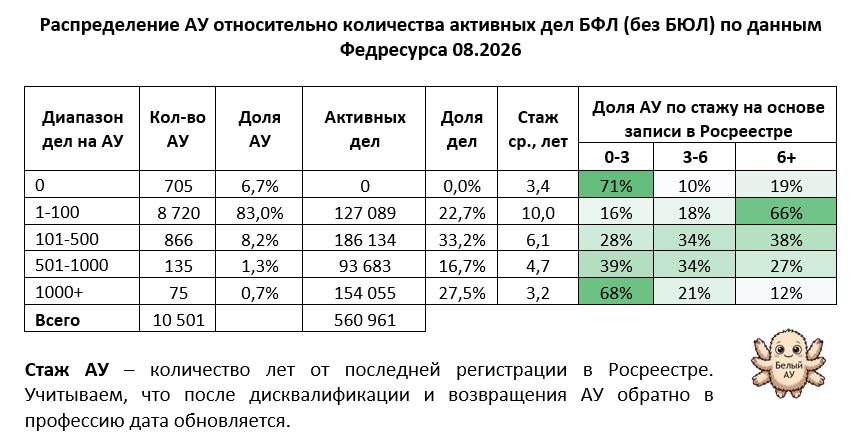
Распределение АУ относительно количества активных дел БФЛ (без БЮЛ)
| Диапазон дел на АУ | Кол-во АУ | Доля АУ | Дел | Доля дел |
|---|---|---|---|---|
| 0 | 705 | 6,7% | 0 | 0,0% |
| 1-100 | 8 720 | 83,1% | 127 089 | 22,7% |
| 101+ | 1 076 | 10,2% | 433 872 | 77,3% |
| Всего | 10 501 | 560 961 |
Вывод в разрезе диапазона дел больше 101 на АУ
10,2% (1076) АУ ведут 77.3% (433 872) дел БФЛ
Вывод в разрезе дел больше 501 на АУ
2% (210) АУ ведут 44.2% (247 738) дел БФЛ
Всего 2% (210) АУ влияют почти на половину рынка БФЛ
Как 210 АУ со стажем менее 4 лет держат такой объем?
Во-первых, стаж рассчитан относительно сведений в ЕФРСБ о дате регистрации в Росреестре. Но эта дата каждый раз после дисквалификации обновляется. Т.е. АУ может уже работать более 10 лет, но уже не раз его дисквалифицировали. Т.е. чем больше дел, тем чаще дисквалифицируется АУ и в эти дела ставится новый наминал.
Данный факт подтверждает, что с ростом количества дел растет вероятность ошибки на одного АУ из-за большого количества дел даже если количество дел не влияет на количество ошибок в среднем на одно дело.
Во-вторых, это обусловлено тем, что сам АУ в деле не является бенефициаром всех дел, которые ведет. Ведет дела команда АУ или отдел арбитражного управления. А это уже предпринимательство, где АУ выступает в виде ресурса. В текущих реалиях не обойтись без номинального АУ. У таких компаний может быть 2 и более номинальных АУ, которые сменяют друг друга при дисквалификации и подхватывают дела дисквалифицированного.
И тогда в чем смыл дисквалификации? Данная мера вместо уменьшения нарушений породила обратный эффект: можно не соблюдать любую мелочь, так как дешевле сменить АУ. Данный вопрос подробно разобран в Мера №13 Разделить административное преследование АУ в БФЛ и в БЮЛ и заменить дисквалификацию.
Факторы присущие диапазону дел приходящихся на АУ
АУ с количеством активных дел от 1 до 100
- Ведут только БЮЛ
- Или ведут БЮЛ и БФЛ, но только где точно знают или есть повышенная вероятность, что есть имущество. Например, бывшие ИП или заявление на БФЛ от кредиторов или есть сведения об имуществе заранее. По статистике федресурса 2025г. имущество есть только в 6% завершенных дел (24 049)
- Или это начинающие АУ с БФЛ и БЮЛ
- По большей части Белые АУ, но в анализе ниже речь будет идти не об этой группе АУ
- Есть также Серые АУ с дополнительны финансирование от должника.
АУ с количеством активных дел от 100
- Ведут только БФЛ
- Или ведут БФЛ и редкие БЮЛ без желания слишком наращивать БФЛ
- Есть команда и построенные бизнес-процессы по выполнению рутинных вопросов или их зарождение. Распределение обязанностей по направлениям внутри команды
- Конечный бенефициар, который ведет дела может быть не АУ. Так как при текущем законодательном регулировании выгодно держать номинальных АУ в одной компании. Реальное количество спящих номинальных АУ не узнать. Но полноценных АУ в одном лице, имеющих свою сильную команду скорее больше, чем компаний с номинальными АУ. Это подтверждается увеличением количества АУ со стажем 0-3 года при количестве дел на АУ больше 1000 (см. таблицу выше).
- В большинстве случаев (по мнению автора больше 95% данной категории) это Серые АУ, имеющие какое-либо дополнительно финансирование со стороны. Так как по-другому работать в действующем законодательном регулировании невозможно (все расчеты далее)
Далее в статье анализируем деятельность 10,2% (1076) АУ, которые ведут 77.3% (433 872) дел БФЛ и более 100 дел БФЛ на одного АУ
Из расчетов экономики АУ делаем выводы (расчеты и подтверждения всех доводов чуть ниже):
| Категория АУ | Доля | АУ | Причина |
|---|---|---|---|
| Белый АУ | 1-5% | 11-54 | Малая доля, из-за убыточности дел БФЛ в подавляющем большинстве |
| Серый АУ | 95-99% | 1022-1065 | Только при связке с должником (раздолжнителем) и большим потоком дел может быть рентабельно БФЛ для АУ |
| Номинальный АУ | Из-за чрезмерности мер дисквалификации и не адекватном трактовании закона выгоднее держать номинала, чем стремиться уменьшить нарушения. Тут и вопросы со сделками разрешаются: можно придумывать схемы по выводу имущества, а если что номинальный АУ за все отвечать будет. | ||
| Черный АУ | Мошенники |
Предварительные выводы анализа.
Вводы построены на аналитических статьях, которые размещены в проекте Белый АУ
| Лицо | Отношение | Проблема |
|---|---|---|
| Должник | Либо не понимает, что так нельзя либо недобросовестный | - сделки для вывода имущества из км - сокрытие дохода - взятие кредитов без цели вернуть (преднамеренное банкротство) - нарушения АУ в БФЛ |
| Серый раздолжнитель | Не предупреждает должника или помогает в недобросовестной деятельности. АУ свой и он закроет на все глаза. Выгодно и нет риска. В 99% освободят от долга. | |
| Серый или номинальный АУ | Без дополнительного финансирования БФЛ для АУ убыточно. Приходится работать с раздолжнителем и должником, закрывать на все глаза. Иначе перестанут давать дела и компенсировать расходы, что приведет к увольнению всей команды АУ. Нет стимула не нарушать, так как при дисквалификации дешевле поставить номинального АУ. Оспаривание сделок менее 1млн. не рентабельно. Нет стимулирующего вознаграждения выявлять недобросовестных должников. Пока суды и кредиторы не активны все работает. |
|
| Кредитор | Пассивен. Не рентабельно бороться с недобросовестным должником, особенно когда в РТК много кредиторов. * | |
| Судья | Из-за перегрузки и принципа состязательности судебного процесса не инициирует разбирательство спорных моментов при пассивности участников процесса. * | |
| Государство | Требует наказывать недобросовестных должников. Винит во всем раздолжнителей. Вводит ужесточения для раздолжнителей и АУ. * |
* В 2026 кредиторы, суды и государство активизировались вокруг недобросовестного поведения должников. Все это выглядит как стрельба из базуки по мухам. Есть более простое и дешевое решение – изменить вознаграждение АУ. За данное решение не надо платить никому, так как должники уже АУ платят только в серую.
| Решение | Частичное применение | Совокупное применение |
|---|---|---|
| Разорвать связку Должника (раздолжнителя) с АУ через рандомный выбор в РАУ | Связка АУ – должник не разрушена. Рандомный выбор построен на концепции конкурентной среды среди АУ. В БФЛ у АУ нет конкуренции за дело. Конкуренция будет только между серыми АУ за дело, но у них нет стимула пополнить КМ. Даже при смене АУ суть останется таже. |
Связка АУ – должник РАЗРУШЕНА. Увеличение вознаграждения – БФЛ для АУ рентабелен без дополнительного финансирования. Среди АУ появиться конкуренция за дела. Пополнение бюджета за счет обеление дохода АУ. Рандомный выбор – АУ борются и получают рентабельные дела минуя раздолжнителей. Новые стимулы АУ – например за неосвобождение от долгов. Уменьшение недобросовестных должников и вынужденное повышение компетентности раздолжнителей. Заменить дисквалификацию – Рост молодых АУ, исчезновение номинальных АУ, уменьшение нарушений АУ, пополнение бюджета. |
| Увеличить вознаграждение АУ. Новые стимулы АУ за определенный результат. |
Связка АУ – должник не разрушена. АУ также, как и раньше сможет получать стабильный поток дел только от раздолжнителей. |
|
| Заменить чрезмерную дисквалификацию на сопоставимое денежное наказание | Связка АУ – должник не разрушена. Нарушения АУ уменьшиться – выгоднее соблюдать правила чем платить штрафы. Смысла в номинальном АУ нет. |
| Бенефициар изменений | Причина |
|---|---|
| Кредиторы, государство | Самая полновесная группа. Все предлагаемые изменения в первую очередь решают их проблемы. |
| Белые раздолжнители | Качественные юридические компании станут востребованы, так как важность предварительной консультации и будущего сопровождения вырастит. |
| Белый АУ | Никому не интересны проблемы АУ. Но АУ придется повысить вознаграждение, чтобы требования кредиторов и государства исполнились. |
ВЫВОД
АУ в данных вопросах бессильны. Нас меньшинство. Поэтому призываю на эту проблему и на предлагаемые решения обратить основных бенефициаров.
Вместо того, чтобы бороться за свой счет с недобросовестностью должников, пусть должник заплатит АУ за контроль его добросовестности.
Сейчас Белый АУ как алкоголь при сухом законе, его нет, поэтому берем только Серого АУ. Надо легализовать Белого Ау в БФЛ.
Примеры Мер необходимы для появления Белых АУ собираем в Проекте Белый АУ с экономическим и законодательным обоснованием.
Чем плохо большое количество серых АУ?
Серый АУ — это чаще всего не злодей. В системе, где экономически невозможно работать, субъект всегда стремится оптимизировать и перестроить работу чтобы сделать ее прибыльной.
Самый очевидный способ для АУ выровнять свою экономику — это компенсировать расходы, понесенные на процедуру напрямую у должника. И это даже законный способ, так как эти денежные средства все равно АУ сможет взыскать с должника, но после процедуры.
Взыскание после процедуры и есть самое слабое место, но об этом ниже.
Если кратко, то очень маленькая вероятность взыскать с того, кто годами до процедуры скрывал свои доходы от приставов и коллекторов.
АУ запрещено заниматься рекламой и продажей своих услуг, и он не может что-то брать с должника и заключать договор. И тут приходят на помощь раздолжнители. Продажу и перевод компенсации АУ за расходы они берут на себя.
После этого АУ становится зависимым от раздолжнителей. Они ему передают стабильный поток клиентов с компенсацией расходов, а может чего и сверху. Без этой помощи он себе не убыточных процедур найти не сможет. Т.е. если они не будут давать ему дела он лишится работы.
Раздолжнители это продавцы и им нужно угодить клиенту. А клиент не всегда честный. Поэтому АУ просят не проявлять сильной активности, «не подсвечивать» и закрывать глаза.
АУ не нарушает закон, он просто становится пассивным и у него исчезает цель максимально пополнить КМ, так как иначе его лишат потока дел и работы.
ВЫВОД
Большое количество серых АУ из-за их зависимости от раздолжнителей уменьшает пополнение КМ и количество оспариваемых сделок, следовательно, и удовлетворение требований кредиторов.
Поможет ли решить проблему серых, номинальных АУ и раздолжнителей бальная система и рандомный выбор АУ?
Желаемого эффекта НЕ БУДЕТ.
Раздолжнители останутся в системе и продолжат назначать своего серого АУ.
НИЧЕГО НЕ ИЗМЕНИТСЯ.
Поясню.
Из выводов выше мы поняли, что во всех процедурах БФЛ, где должник заявитель, ставится номинальный или серый АУ. Белый АУ никогда не пойдет на такие дела, так как они для него убыточны и опасны (независимого АУ представители Должника будут закидывать жалобами, часто не обоснованными). Доказательства в расчетах далее.
Что будет в 2030 с появлением рандомного выбора АУ? При назначении АУ на дело БФЛ, где заявитель должник, в систему рандомного выбора РАУ будет ВСЕГДА только два АУ в паре от одного СРО на должника (два АУ так как это правило РАУ). И это те самые два АУ раздолжнителей к которым обратился должник.
За этого должника не будут бороться другие АУ, так как вести дело должника без дополнительного финансирования убыточно.
Белые АУ (5%) за Должника без финансирования бороться не будут, В деле либо нет имущества, либо оно не ликвидно и продавать его в убыток. Финансовый управляющий не сможет компенсировать себе расходы. Работа за 25 000 и небольшие проценты с дешёвого имущества профессионалов не привлекает.
В текущей ситуации нет конкуренции среди АУ за должников в делах БФЛ, где заявитель должник. Их и не будет, если не исправить ситуацию. Раз нет конкуренции значит в “рандомном” выборе всегда известен победитель. И это АУ раздолжнителя.
Помним, что белые АУ сейчас берут только дела, где заявитель кредитор или ФНС. Белые АУ не идут в другие процедуры из-за убыточности. Да и дела ФНС не охотно берут (хотя их всего 0.6%). Об этом говорит множество процедур в РАУ, которые отдаются на этапе, когда их забирают бесплатно без баллов или вообще не берут.
Конкуренции внутри серых АУ нет, каждый работает со своим должником. И с рандомным выбором также все и останется.
Последствия увеличение взноса в компенсационный фонд СРО до 1млн на АУ
Был принят закон 08.07.2026 вносящий изменения в 127 фз в котором есть много хорошего и много противоречивого. Рассмотрим, как влияет увеличение взноса в компенсационный фонд до 1млн. на АУ.
Есть плохая практика у законотворца при принятии изменений в закон о банкротстве анализировать последствия только с оглядкой на АУ, ведущих дела в БЮЛ. Рассматриваемая норма была так же принята.
СРО, чтобы получить необходимую сумму в комп. Фонд увеличит взносы АУ.
Т.е. каждому АУ за три года надо будет дополнительно отдать примерно 200-900тыс., в зависимости от СРО. И эти денежные средства АУ никогда не вернут, так как в законе написано “...взнос в компенсационный фонд саморегулируемой организации может быть возвращен ему по его заявлению…”. Ключевое слово тут “МОЖЕТ”, а значит СРО не обязано. Вряд ли какое-либо СРО будет возвращать их.
Для АУ в БЮЛ увеличение до 1млн неприятно, но не критично, так как у них вознаграждения совершенно других порядков, чем в БФЛ.
Для белого АУ в БФЛ в текущей позиции это астрономическая сумма.
Т.е. специалист, который решил стать АУ и выбирающий, где ему профилировать, в БФЛ ил БЮЛ теперь не будет раздумывать. Так как окупать 1млн своих личных средств через дела БФЛ он будет в лучшем случае 3 года, а то и больше.
Т.е. мы не увидим на рынке новых белых АУ
Зато серые и номинальные АУ как были, так и останутся. Так как они свое финансирование берут от раздолжнителей. А для раздолжнителей это всего лишь операционный расход, который они заложат в стоимость услуг.
Можно подумать, что номинальные АУ много нарушают, их за пару лет дисквалифицируют и раздолжнителям станет невыгодно их содержать. Но это не так.
Уже сейчас появилось больше 3 СРО, которые специализируются только на БФЛ. И как раз через такие СРО и могут прогонять номинальных АУ. У таких СРО вероятность взыскания убытков из компенсационного фонда равна нулю или около того, т.к. в БФЛ убытки больших размеров практически отсутствуют: 10 000 000 страховки АУ вполне достаточно для их покрытия.
Такая лояльная СРО, сделанная в том числе и для номинальных АУ, будет своего дисквалифицированного АУ обратно принимать, не требуя 1млн. Все. Круг замкнулся.
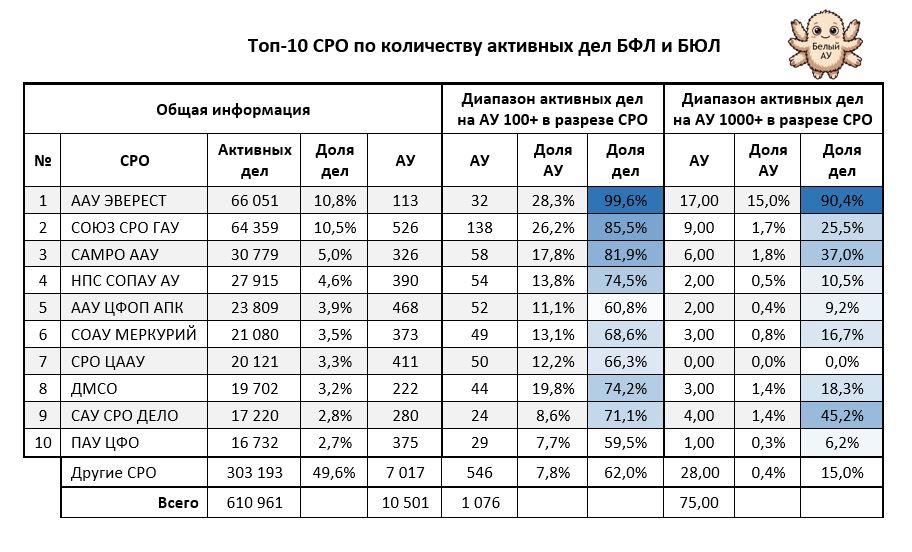
С уменьшение минимально количества АУ в СРО до 10 человек, те самые 2% (210) АУ, которые сейчас ведут 44.2% (247 738) дел БФЛ, где больше всего номинальных АУ, создадут свои номинальные СРО и будут прогонять через них своих номинальных АУ без необходимости каждый раз пополнять ком. фонд.
Принятие закона без оглядки на БФЛ в итоге увеличило справедливость в БЮЛ и никак не изменило ситуацию с раздолжнителями и номинальными АУ. А белых АУ поставило в ситуацию еще большего вымирания.
РЕШЕНИЕ
Нужно увеличить количество белых АУ, которым было бы выгодно работать в делах, где заявитель должник.
В этом случае они будут конкурировать в рандомном выборе с серыми АУ и ломать бизнес раздолжнителям.
Белые АУ не скованы в вопросе активности для пополнения КМ в отличии от серых АУ. Будет больше оспаривания сделок.
Если АУ будет понимать, что за его профессиональную работу будут платить соразмерно вкладу, то он и будет стремиться выполнить свою работу качественнее.
У белых АУ должен быть адекватный доход, чтобы удовлетворить требования государства и свои.
Начинать создавать среду для роста белых АУ надо сейчас.
Для создания хорошей команды и отладки всех процессов новым белым АУ требуются годы. Для текущих раздолжнителей и серых АУ потребовалось 5 лет, чтобы настроить свою работу. Так как они вошли в свою активную фазу только спустя 5 лет после появления БФЛ в 2015г.
Продолжение - БФЛ 2026 (ч. 2) АУ в БФЛ — это предприниматель или специалист одиночка?
